PILLAR(6490)ってどんな会社?
PILLARは、半導体製造装置向けの部品や流体制御、シール製品などを手がける企業です。
特に注目されているのが、半導体製造装置で使われるふっ素樹脂製継手です。
半導体の「裏側」を支える会社
半導体関連株というと、NVIDIAやASMLのような有名企業に目が行きます。
でも、半導体を作るためには、こうした目立たないところで必要とされる部品も欠かせません。
PILLARは、半導体製造装置の中で使われる配管・継手・流体制御・シール関連の技術を通じて、製造現場を支えています。
僕はこうした、表には出にくいけれど「なくては困る」部品や技術を持つ企業にも注目したいと思っています。
PILLARの強みは「世界シェア90%超」
PILLARについて調べていて、僕が一番驚いたのが世界シェア90%超という数字でした。
ただし、ここで注意したいのは、PILLARという会社全体が世界シェア90%という意味ではないことです。
半導体洗浄装置向けのふっ素樹脂製継手など、特定の製品・分野で高いシェアを持っています。
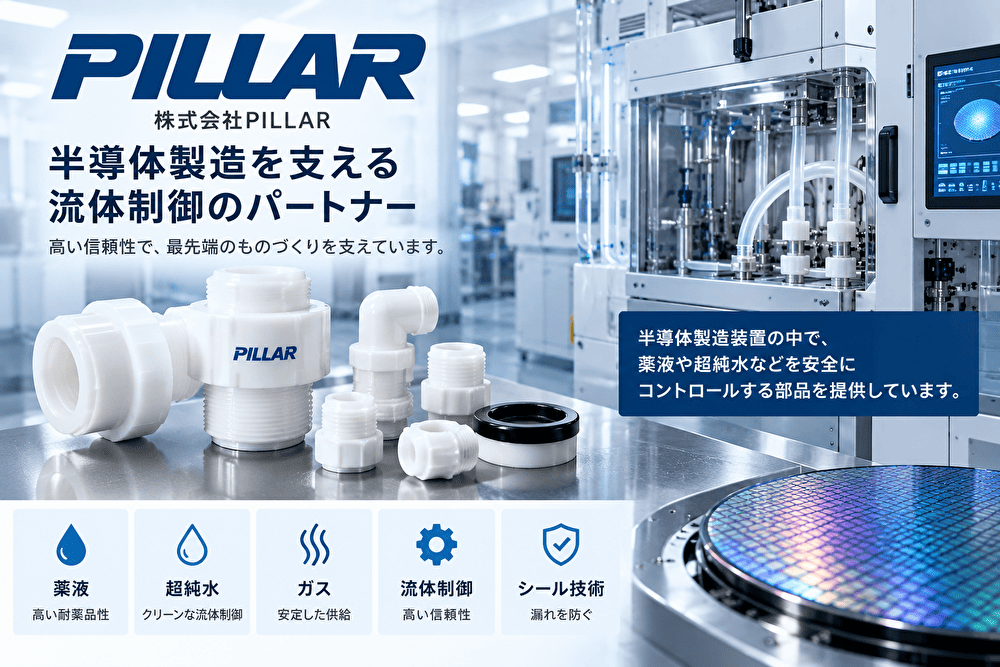
半導体製造では、薬液や超純水などを扱うため、配管や継手にも高い品質と信頼性が求められます。
その中で高いシェアを持っているということは、それだけ顧客から選ばれているということでもあります。
僕はこうした「なくては困る製品」を持っている企業に注目しています。
なぜPILLARがAI関連として注目されるの?
ここまで見ると、「PILLARって半導体関連企業なのは分かったけど、AIと何が関係あるの?」と思うかもしれません。
僕が注目しているのは、AIの進化によって半導体への需要が増える可能性です。
AIで半導体需要が増える
AIの進化によって、GPUなどのAI半導体の需要が増加しています。
そして、半導体の需要が増えれば、それを作るための半導体工場や製造装置への投資も必要になります。
イメージすると、次のような流れです。
AIの進化
↓
GPU・半導体需要増加
↓
半導体工場・製造装置への投資
↓
PILLARの製品需要
つまり、PILLARはNVIDIAのようにAI半導体そのものを作っている企業ではありませんが、AI半導体の生産を支える側から恩恵を受ける可能性があると僕は考えています。
AI半導体については、こちらの記事でも詳しくまとめています。
AI半導体とは?NVIDIA・Broadcom・Micron・TSMC・ASMLをわかりやすく解説
AIデータセンターでは「冷やす」ことも重要
AIサーバーの高性能化が進むほど、今度は「どうやって熱を冷やすのか」という問題も重要になります。
AIデータセンターでは、高性能なGPUやサーバーが大量に稼働することで、発生する熱も増えていきます。
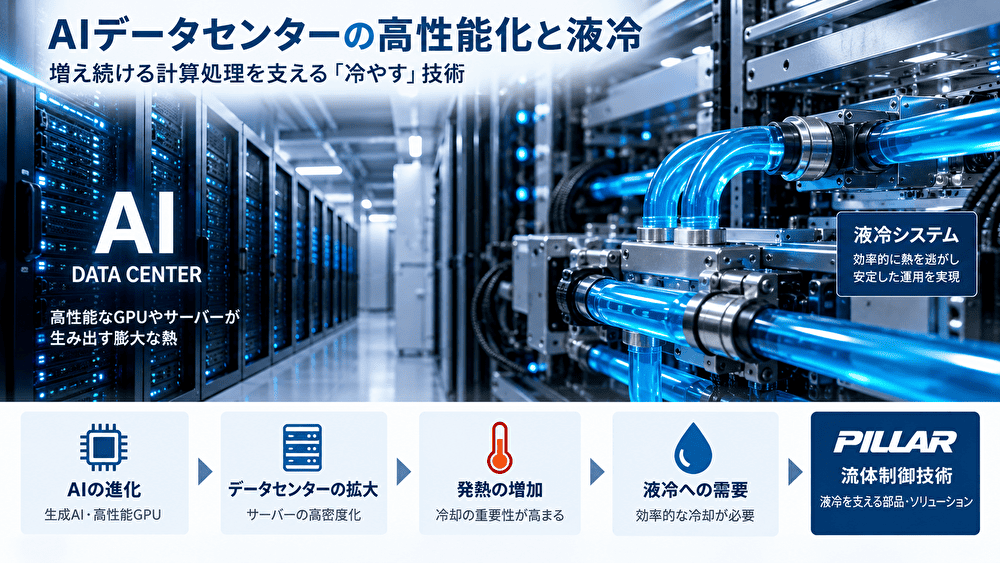
そこで注目されているのが液冷です。
イメージすると、次のような流れです。
AIデータセンター
↓
発熱増加
↓
液冷への需要
↓
流体制御技術
PILLARは半導体関連の流体制御技術を持っているため、僕はAIデータセンターの「冷やす」というテーマからも注目しておきたい企業だと考えています。
AIデータセンターの冷却については、こちらの記事で詳しくまとめています。
AIデータセンターの冷却関連銘柄は10年後どうなる?注目企業と将来性を解説
PILLARの業績はどうなっている?
ここでは、PILLARの2027年3月期の業績予想をシンプルに見てみます。
| 2027年3月期予想 | 金額 |
|---|---|
| 売上高 | 830億円 |
| 経常利益 | 204億円 |
| 最終利益 | 140億円 |
| EPS | 612.2円 |
売上高だけを見ると830億円ですが、僕が気になったのは利益の伸びです。
経常利益は前期比で約57.6%増を予想しています。
AI・半導体関連の需要を考えるうえでも、今後この成長が続くのかを見ておきたいところです。
配当も大幅増配|245円まで増える予定
PILLARは業績だけでなく、株主への配当も大きく増やす予定です。
年間配当は、
130円
↓
245円
と、2027年3月期には大幅な増配を予定しています。
前期の年間配当130円から245円なので、かなり大きな増配です。
ただ、僕は「増配したから買い」とは考えません。
大切なのは、今後も利益成長とともに配当を維持・増加できるのかだと思っています。
AIや半導体の需要が一時的なものではなく、PILLARの売上や利益につながり続けるのか。
僕は、業績と配当をセットで見ながら、長期的に株主還元を続けられる企業なのかを確認したいと思っています。
PILLARの株価は割高?割安?
ここでは、PILLARの現在の株価と主な指標を見てみます。
| 項目 | 数値 |
|---|---|
| 株価 | 約9,580円 |
| PER | 約16倍 |
| PBR | 約2.68倍 |
| 配当利回り | 約2.5% |
| 時価総額 | 約2,454億円 |
※株価や各指標は記事公開時点の最新値に更新してください。
PER16倍だけを見ると、極端に割高という印象ではありません。
ただし、PERが低いから割安、高いから割高と単純には判断できません。
僕なら、今後の利益成長を株価がどこまで織り込んでいるのかを見るようにします。
現在の業績だけでなく、AIや半導体関連の需要が今後どこまでPILLARの利益成長につながるのか。
株価を見るときも、「安いか高いか」だけではなく、これからの成長に対して今の株価がどうなのかを考えていきたいと思います。
PILLARの10年後を考える3つのポイント
ここまでPILLARの強みや業績を見てきましたが、僕が長期投資で考えたいのは「10年後も成長できるのか?」という点です。
そこで、PILLARの10年後を考えるうえで、僕が注目したいポイントを3つに整理してみます。
① 半導体需要が続くか
まず重要なのが、半導体需要が今後も続くのかということです。
AIの進化やデータセンターの増加によって、GPUなどのAI半導体への需要が拡大しています。
半導体の需要が続けば、それを生産するための半導体工場や製造装置への投資も必要になります。
PILLARは半導体製造装置向けの部品を手がけているため、こうした設備投資が長期的に続くかどうかは重要なポイントだと考えています。
② 液冷・流体制御の需要が伸びるか
もう一つ注目したいのが、液冷や流体制御の需要です。
AIデータセンターでは、高性能なGPUやサーバーが大量に稼働することで、発生する熱も大きくなります。
そのため、今後は効率よく熱を冷やすための液冷技術への需要が高まる可能性があります。
PILLARが持つ流体制御などの技術が、こうしたAIデータセンターの成長とどこまで結びついていくのか。
ここは10年後を考えるうえで、僕が注目しているポイントです。
③ 高いシェアを維持できるか
そして、僕が特に重要だと考えているのが高いシェアを今後も維持できるのかという点です。
PILLARは、半導体洗浄装置向けのふっ素樹脂製継手など、特定の製品・分野で高いシェアを持っています。
ただ、現在のシェアが高いからといって、10年後も同じとは限りません。
競合企業の技術力が向上したり、新しい技術が登場したりすれば、競争環境が変わる可能性もあります。
僕は「世界シェア90%」という現在の数字だけではなく、10年後にもそのポジションを維持できるのかを見たいです。
長期投資では、今の強さだけではなく、その強さが10年後も続くのかを考えることが大切だと思っています。
PILLARに投資するなら注意したい3つのリスク
PILLARには魅力がある一方で、投資するならリスクもしっかり確認しておきたいところです。
① 半導体サイクルの影響
PILLARは半導体関連の需要に影響を受けるため、半導体設備投資が減速すれば業績に影響する可能性があります。
② AI投資が期待ほど伸びない可能性
AI需要が今後も拡大するとは限りません。
「AIだから永遠に成長する」と考えず、実際の需要や業績を確認することが大切だと思います。
③ 競争・技術変化
現在は高いシェアを持つ製品がありますが、10年後も同じポジションを維持できる保証はありません。
競合企業の技術向上や新しい技術の登場にも注意したいところです。
じゃあ、かぷちーのはPILLARをどう見る?
僕はPILLARについて調べるまで、正直そこまで注目していませんでした。
でも調べてみると、半導体の表舞台ではなく、「なくては困る部品」を支える企業だということが分かりました。
特に気になったのが、半導体需要だけではなく、AIデータセンターの「冷やす」というテーマにもつながっていることです。
ただし、僕は「世界シェア90%だから買い」とは考えません。
僕が長期投資で見たいのは、次の流れです。
需要が増える
↓
売上が増える
↓
利益が増える
↓
株主還元が増える
この流れが10年後も続くのかを見たいです。
今後の決算を追いながら、PILLARが本当にAI時代の恩恵を利益につなげられているのかを確認していきたいと思います。
まとめ|PILLARはAI時代の「裏側」に注目したい企業
PILLARは、半導体製造装置向けの部品などで高いシェアを持つ企業です。
AIの進化によって半導体需要が増えれば、その恩恵を受ける可能性があります。
さらにAIデータセンターの発熱問題から、液冷や流体制御という新しい需要にも注目しています。
一方で、半導体サイクルやAI投資の減速、競争や技術変化には注意が必要です。
僕はPILLARを見るとき、「世界シェア90%だからすごい」だけではなく、その強みを10年後も売上・利益につなげられるのかを見ていきたいと思います。
「AIだから買う」のではなく、AIによって何の需要が増え、その需要をどの企業が利益につなげられるのか。
これからも、この視点でAI関連企業を見ていきたいと思います。
コメント