「FANG+と高配当株、どっちに投資したらいい?」
FANG+は値上がりによる資産成長を狙う一方、高配当株は配当金を受け取りながら資産を持つという特徴があります。
僕自身もFANG+を積み立てながら、最近は「配当をもらえる資産も持ちたい」と考えるようになりました。
そこで今回は、FANG+と高配当株の違いを、40代からの長期投資という視点で考えてみます。
最後は「どちらが正解」という結論ではなく、FANG++高配当株+現金という考え方まで整理してみます。
FANG+と高配当株はそもそも何が違う?
まずは、FANG+と高配当株の違いをシンプルに整理してみます。
FANG+は「資産の成長」を狙う
FANG+は、成長が期待される企業を中心に構成された指数です。
そのため、投資した資産の値上がりによって資産を増やしていくことが、基本的な考え方になります。
- 成長企業を中心に投資
- 値上がりによる資産増加が中心
- 配当よりも企業の成長を重視
つまり、FANG+は「今もらえる配当」よりも、企業が成長することで資産そのものが大きくなることを期待する投資と考えると分かりやすいです。
高配当株は「配当を受け取る」
一方、高配当株は配当金を定期的に受け取りながら資産を保有することが大きな特徴です。
- 配当金を定期的に受け取る
- 株価上昇+配当の両方がリターンになる
- 受け取った配当を再投資することもできる
もちろん、高配当株も株価が上昇すれば値上がり益を得られます。
ただし、FANG+とは違って「配当金を受け取る」という分かりやすいリターンがあるのが特徴です。
この違いをものすごくシンプルにすると、
FANG+=成長を重視
高配当株=配当を重視
というイメージです。
どちらも株式への投資ですが、「何を目的に資産を持つのか」という部分が大きく違います。
FANG+のメリット・デメリット
FANG+には、成長企業にまとめて投資できるメリットがある一方で、値動きの大きさなど注意したい点もあります。
FANG+のメリット
- 成長企業にまとめて投資できる
- AI・テクノロジーの成長を取り込める
- 少額から積立しやすい
- 個別株を自分で選ぶ必要がない
FANG+の大きな特徴は、成長が期待される企業にまとめて投資できることです。
特にAIや半導体、クラウドなどのテクノロジー分野の成長を、個別企業を一社ずつ選ばなくても取り込めるのはメリットだと感じています。
また、投資信託を利用すれば、毎月一定額を積み立てることもできます。
そのため、「成長企業に投資したいけれど、個別株を自分で選ぶのは難しい」という人にとって、選択肢のひとつになります。
FANG+のデメリット
- 値動きが大きくなりやすい
- 配当金を受け取る投資ではない
- 特定の成長企業・業種への集中度が高い
- 暴落時に含み損が大きくなる可能性がある
一方で、FANG+は成長企業への集中度が高いため、相場環境によっては株価の値動きが大きくなることがあります。
また、高配当株のように配当金を受け取りながら運用することを目的とした投資ではありません。
特に注意したいのが、相場が大きく下落したときです。
FANG+も大きく値下がりする可能性があるため、「下落しても積立を続けられるか」を考えておくことが重要だと思います。
実際に僕自身もFANG+を積み立てる中で、暴落時にどう考えるかはかなり重要だと感じました。
FANG+の暴落やリスクについては、こちらの記事でも詳しく整理しています。
FANG+が暴落しても売らなかった理由|実際に考えていたこと
FANG+を積立して後悔した4つのこと|1年間積立した46歳会社員の本音
高配当株のメリット・デメリット
高配当株は、配当金を受け取りながら資産を運用できるのが大きな特徴です。
高配当株のメリット
- 配当金を受け取れる
- 配当を再投資できる
- 株価が動かなくても配当というリターンがある
- 将来的なキャッシュフローを作れる
高配当株の魅力は、企業から定期的に配当金を受け取れることです。
受け取った配当金は、そのまま使うこともできますし、再び株式などに投資して資産形成に回すこともできます。
また、株価がしばらく動かなかったとしても、配当金を受け取ることでリターンを得られる可能性があります。
将来的に保有する高配当株が増えていけば、配当金によるキャッシュフローを作るという考え方もできます。
高配当株のデメリット
- 配当が減る可能性がある
- 株価が下落する可能性がある
- 銘柄選びが必要
- 高配当だからといって安全とは限らない
一方で、高配当株だからといって必ずしも安心できるわけではありません。
企業の業績が悪化すれば、配当金が減ったり、場合によっては無配になったりする可能性があります。
もちろん、株式なので株価が下落する可能性もあります。
そのため、高配当という数字だけを見て銘柄を選ぶのではなく、企業の業績や利益、配当の継続性などを確認することが大切です。
つまり、
「高配当=低リスク」ではありません。
高い配当利回りには、それなりの理由がある場合もあります。
僕自身も高配当株を見るときは、単純に「配当利回りが高いから」という理由だけではなく、その配当を今後も維持できる企業なのかを考えるようにしています。
FANG+と高配当株、リターンの考え方が違う
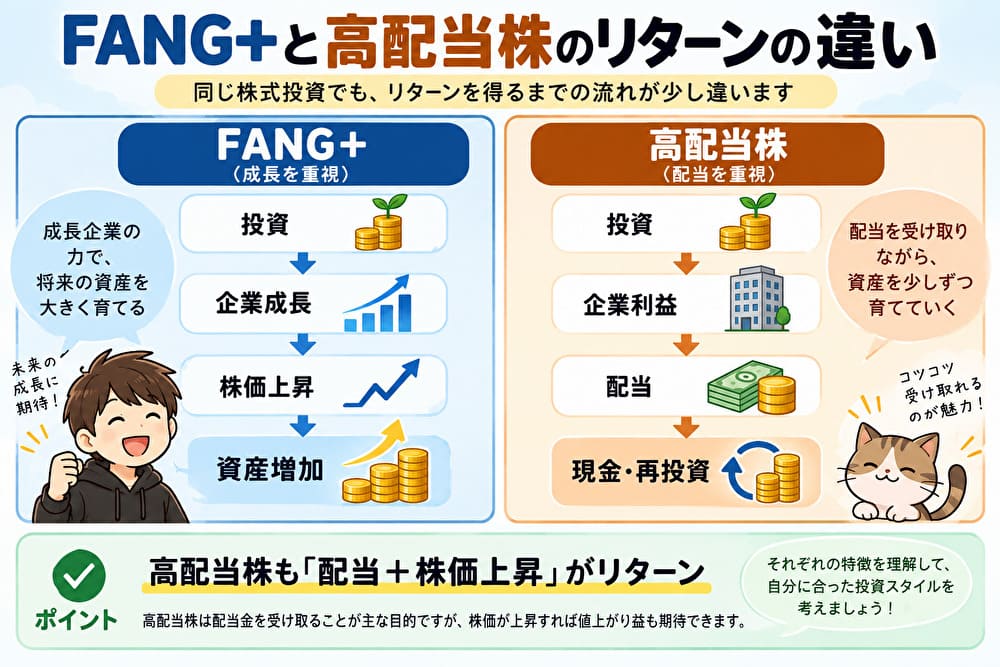
FANG+と高配当株は、どちらも株式に投資するものですが、リターンを得るまでの考え方が少し違います。
FANG+は「企業成長→資産増加」を狙う
FANG+は、成長企業に投資することで、企業の成長が株価に反映され、資産が増えていくことを期待する投資です。
イメージすると、
投資
↓
企業成長
↓
株価上昇
↓
資産増加
という流れです。
そのため、FANG+では「企業がこれからどれだけ成長できるか」が重要になります。
高配当株は「利益→配当→現金・再投資」を狙う
一方、高配当株では、企業が得た利益の一部を株主に配当金として還元してもらうことが、リターンのひとつになります。
イメージすると、
投資
↓
企業利益
↓
配当
↓
現金・再投資
という流れです。
受け取った配当金は、生活費などに使うこともできますし、再び株式などに投資してさらに資産形成に回すこともできます。
ただし、高配当株も「株価上昇」を狙える
ここは勘違いしやすいところです。
高配当株=配当だけで利益を得るというわけではありません。
高配当株も株式なので、企業の業績が伸びたり、将来への期待が高まったりすれば、株価が上昇して値上がり益を得られる可能性があります。
つまり、高配当株のリターンは、
「配当金+株価上昇」
と考えることができます。
FANG+と高配当株の違いを整理すると、「どちらが株価上昇を狙うか」ではなく、資産から得られるリターンをどのように考えるかという違いです。
FANG+は企業成長による資産の拡大を重視し、高配当株は配当を受け取りながら、株価上昇も含めて資産形成するというイメージです。
40代の長期投資ならどっちを選ぶ?
ここまでFANG+と高配当株の違いを見てきましたが、「どちらを選ぶのが正解」というわけではありません。
大切なのは、自分が投資で何を目指しているのかを考えることだと思います。
資産を大きく育てたいならFANG+
長期的に企業の成長を取り込みながら、資産そのものを大きくしていきたい人なら、FANG+は選択肢のひとつになります。
特に、すぐに配当金を受け取ることよりも、将来の資産成長を重視したい人とは相性を考えやすい投資です。
ただし、値動きが大きくなる可能性もあるため、短期的な株価の上下に振り回されず、長期で保有できるかを考えることも大切です。
配当金を受け取りたいなら高配当株
一方で、定期的に配当金を受け取りながら資産を持ちたい人なら、高配当株という選択肢があります。
受け取った配当金を使うこともできますし、再投資してさらに資産形成に回すこともできます。
将来的に配当金によるキャッシュフローを作りたいという目的にもつながります。
両方持つという考え方もある
ここまで見てくると、FANG+と高配当株は、必ずしもどちらか一方を選ぶ必要はないことが分かります。
FANG+だけにする方法もあれば、高配当株だけにする方法もあります。
そして、その中間として、
FANG++高配当株
という組み合わせを考えることもできます。
FANG+で資産の成長を狙いながら、高配当株で配当によるキャッシュフローを作るという考え方です。
では、実際にFANG+と高配当株を組み合わせる場合、どのように考えればいいのでしょうか。
FANG+と高配当株を組み合わせるなら?
ここまで見てきたように、FANG+と高配当株には、それぞれ違った役割があります。
僕は、この2つを無理にどちらか一方に絞るのではなく、それぞれに役割を持たせて組み合わせるという考え方もありだと思っています。
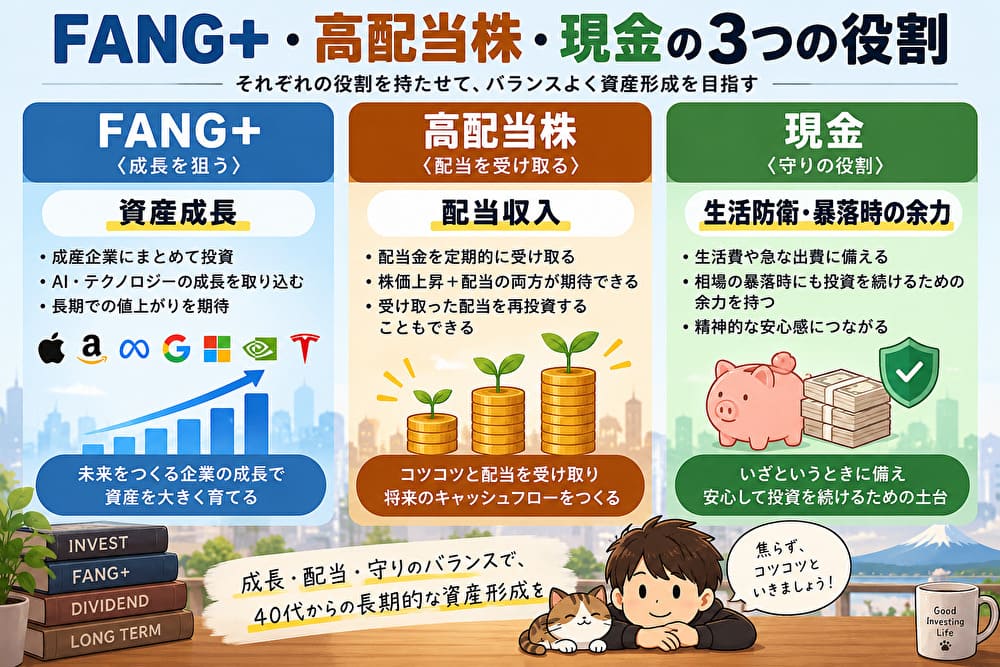
イメージとしては、次の3つです。
FANG+
↓
資産成長
高配当株
↓
配当収入
現金
↓
暴落時・生活防衛
つまり、すべての資産に同じ役割を求めるのではなく、「成長」「配当」「現金」という役割に分けて考えるという方法です。
高配当株はどんな銘柄を選ぶ?
高配当株といっても、単純に配当利回りが高ければいいわけではありません。
僕が過去に高配当株を調べたときには、高配当だけでなく、増配が期待できることや、各セクターで存在感のある企業、参入障壁の高い分野の企業などを意識してリスト化していました。
例えば、過去のリストでは次のような銘柄を取り上げています。
| セクター | 銘柄例 | 当時の特徴 |
|---|---|---|
| 銀行 | 三菱UFJ、三井住友FG | 連続増配 |
| 総合商社 | 三菱商事、伊藤忠、三井物産 | 連続増配 |
| 保険 | 東京海上、MS&AD | 連続増配 |
| 通信 | NTT、KDDI、沖縄セルラー電話 | 連続増配 |
| レンタル・リース | 三菱HCキャピタル、オリックス | 増配・株主還元 |
| エネルギー | INPEX、電源開発 | 高配当銘柄 |
| 自動車・機械 | トヨタ、ヤマハ発動機、小松製作所、ブリヂストン | 配当維持・増配など |
| 食品・飲料 | アサヒグループHD、キリンHD、JT | 配当維持・増配など |
| 不動産 | ヒューリック、大和ハウス、積水ハウス、住友林業、全国保証 | 増配など |
これはあくまで2026年9月時点で僕が作ったリストです。
現在の配当利回りや業績、配当方針は変わっている可能性があるため、実際に投資するときは最新の決算や会社発表を確認する必要があります。
過去に僕が調べた日本株の中には、銀行や保険など、配当や株主還元を意識している企業もあります。
例えば、三井住友FGや東京海上HDについては、株式分割や株主還元について実際に調べて記事にしています。
ただし、僕は「高配当だから」「株主優待があるから」という理由だけで投資するわけではありません。
企業の業績や配当の継続性、株主還元などを確認したうえで、長期的に保有できる企業なのかを考えるようにしています。
僕が高配当株を見るときに意識していること
高配当株を選ぶときに、僕が特に意識していたのが、「高配当だから買う」ではなく、長く配当を受け取れる企業なのかということです。
例えば、
- 企業の業績が右肩上がりか
- 配当性向が高すぎないか
- 減配を避け、配当を維持・増配する方針があるか
- 20年後も保有したいと思える企業か
- 大暴落で株価が半分になっても、企業を信じて保有できるか
といった点です。
もちろん、これらを満たせば必ず安全というわけではありません。
それでも、「配当利回りが高いから」という理由だけで銘柄を決めないことは、長期投資では大切だと考えています。
FANG+・高配当株・現金にはそれぞれ役割を持たせる
僕の場合、FANG+には資産を成長させる役割、高配当株には配当による収入を作る役割、そして現金には生活防衛や相場が大きく下落したときに投資を続けるための役割を持たせる、という考え方です。
ただし、ここで「FANG+を何%、高配当株を何%、現金を何%にすればいい」と決めつける必要はありません。
適した配分は、
- 年齢
- 投資期間
- リスク許容度
- 収入
- 必要な現金
などによって変わるからです。
大切なのは、自分がどの資産にどんな役割を持たせるのかを決めておくことだと思います。
FANG+で成長を狙い、高配当株で配当を受け取り、現金で余裕を持つ。
そんなふうに、それぞれの役割を分けて考えると、FANG+と高配当株を組み合わせる意味も見えてきます。
僕がFANG+と高配当株を考えるようになった理由
僕はこれまで、FANG+を中心に積み立ててきました。
FANG+は値動きも大きいですが、成長企業にまとめて投資することで、長期的な企業成長を資産形成に取り込めるところに魅力を感じています。
一方で、40代になってくると、少しずつ考え方も変わってきました。
「資産が増える」ということだけではなく、「配当金を受け取る」という感覚も面白いなと思うようになったんです。
配当金は、実際に現金として受け取れるので、FANG+の値上がりとは違った実感があります。
もちろん、高配当株も株価が下落することがありますし、減配の可能性もあります。
それでも、企業の利益から配当を受け取り、その配当をさらに再投資するという考え方には、長期投資ならではの面白さがあります。
そこで僕は、
「成長」と「配当」の両方を持つのもありなんじゃないか?
と考えるようになりました。
FANG+で資産の成長を狙いながら、高配当株では配当によるキャッシュフローを作る。
どちらか一方を選ぶのではなく、それぞれの特徴を理解したうえで役割を持たせる。
これが、僕がFANG+と高配当株を組み合わせて考えるようになった理由です。
高配当株を選ぶときに見る3つのポイント
高配当株を選ぶときは、単純に「配当利回りが高いから買う」と考えないことが大切です。
長期で配当を受け取りたいのであれば、その配当を今後も維持できる企業なのかを見る必要があります。
① 配当利回りだけを見ない
まず意識したいのが、高利回り=優良企業とは限らないということです。
株価が大きく下落すると、配当金が変わっていなくても配当利回りは高く見えます。
そのため、配当利回りだけで判断するのではなく、なぜその利回りになっているのかまで確認したいところです。
② 配当を維持できる利益があるか
次に確認したいのが、配当を支払うだけの利益やキャッシュフローがあるかという点です。
企業が利益をしっかり出しているのか、キャッシュを生み出せているのかを見ることで、現在の配当がどの程度持続可能なのかを考える材料になります。
高配当株では、「今の配当利回り」だけでなく「その配当を今後も受け取れるか」を見ることが重要です。
③ 減配リスクを考える
そして、もうひとつ確認したいのが減配リスクです。
過去の配当推移や企業の業績を確認し、これまで配当をどのように維持・増配してきたのかを見ておきます。
もちろん、過去に減配していないからといって、将来も減配しないとは限りません。
それでも、配当の推移と業績をセットで確認することで、銘柄を選ぶときの判断材料になります。
高配当株は、利回りの数字だけを追うのではなく、「この企業から10年、20年と配当を受け取り続けたいと思えるか」という視点で考えてみるのも大切だと思います。
今後は、高配当株について配当利回り・増配・配当性向・業績などを個別に調べながら、初心者にも分かりやすく紹介していきたいと思います。
FANG+と高配当株、僕ならどうする?
僕は、「FANG+か高配当株か」という二択にする必要はないと思っています。
FANG+にはFANG+の役割があり、高配当株には高配当株の役割があります。
僕なら、次のように考えます。
FANG+は、資産を成長させる役割。
高配当株は、配当を受け取る役割。
そして現金は、生活を守ったり、暴落時にも投資を続けたりするための役割。
それぞれ役割が違うのであれば、無理に一つに絞る必要はないと思っています。
FANG+で資産形成する
FANG+では、成長企業への投資を通じて長期的な資産成長を狙います。
もちろん値動きは大きくなる可能性がありますが、長い投資期間を取れるのであれば、企業の成長を資産形成に取り込むという考え方ができます。
高配当株で配当を受け取る
高配当株では、企業から受け取る配当金をひとつのリターンとして考えます。
受け取った配当を使うこともできますし、再投資してさらに資産形成に回すこともできます。
FANG+とは違った形で、「保有していることで収入が生まれる」という感覚を持てるのも高配当株の面白さだと思っています。
現金で「守る」
そして、忘れたくないのが現金です。
投資資産だけですべてを運用してしまうと、相場が大きく下落したときに精神的な負担も大きくなります。
生活に必要な現金を確保しておけば、相場が荒れているときでも「生活のために投資資産を売らなければならない」という状況を避けやすくなります。
また、余裕資金があれば、相場が大きく下落したときにも投資を続けることができます。
僕が今後ブログで考えていきたい資産形成の基本は、
FANG+で資産形成 → 高配当株で配当 → 現金で守る
という考え方です。
もちろん、誰にとっても同じ比率が正解というわけではありません。
年齢や投資期間、収入、生活に必要な現金、そしてどこまでの値動きなら自分が耐えられるのかによって、考え方は変わります。
だからこそ、僕は「これが正解」という配分を決めるのではなく、それぞれの資産に役割を持たせて、自分が続けられる投資方法を考えることが大切だと思っています。
まとめ|FANG+と高配当株は「どちらか」ではなく役割で考える
ここまで、FANG+と高配当株の違いについて考えてきました。
FANG+は成長、高配当株は配当。
どちらにも、それぞれメリットとデメリットがあります。
僕は、「どちらが正解なのか」と考えるのではなく、それぞれにどんな役割を持たせるのかを考えたいと思っています。
40代から長期投資をするなら、
FANG+で資産の成長を狙いながら、高配当株で配当を受け取り、現金もしっかり確保する。
そんな資産形成も、ひとつの方法だと思っています。
大切なのは、年齢や投資期間、収入、リスク許容度などを考えながら、自分が無理なく続けられる投資スタイルを作ることです。
僕自身もFANG+を中心に積み立てながら、高配当株や現金にも役割を持たせて、これからの資産形成を考えていきたいと思っています。
「成長」「配当」「守り」。
この3つを意識しながら、焦らず長期で資産を育てていきます。
コメント